
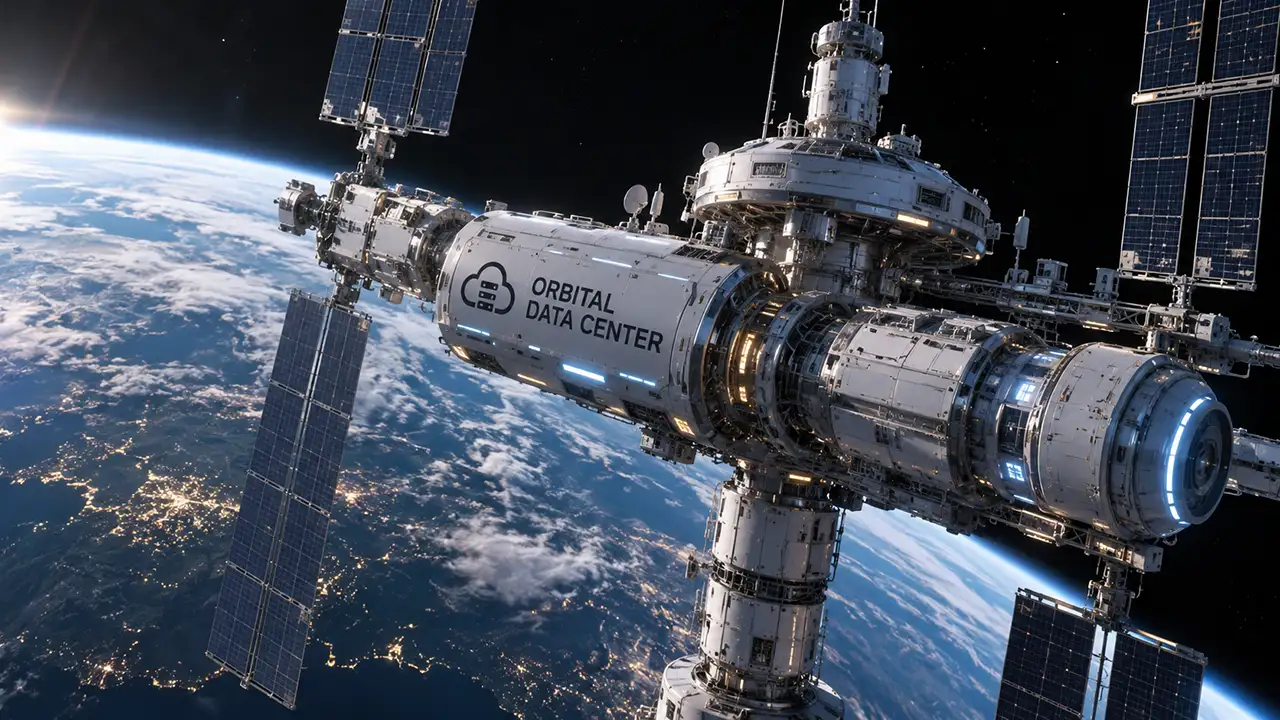
Історія навколо чергової амбітної ідеї Ілона Маска — розміщення дата-центрів штучного інтелекту на орбіті — переросла з футуристичної дискусії у цілком приземлений фінансовий конфлікт на десятки мільярдів доларів. За повідомленнями Financial Times, банки, які фінансують кредитний пакет для SpaceX обсягом $43 млрд під заставу фізичних ШІ-чіпів (зокрема прискорювачів Nvidia), намагалися не допустити рішень Маска та ради директорів, які дозволили б відправляти це дороговартісне «залізо» в космос.
На перший погляд ідея звучить як класична наукова фантастика, яку Маск почав активно просувати ще наприкінці 2025 року і до якої повернувся з новою силою після успішного виходу SpaceX на публічний ринок. Проте коли йдеться про $43 млрд боргового фінансування, які тримаються на матеріальному забезпеченні, фінансисти дивляться на орбітальні мрії набагато жорсткіше, ніж мрійники з Кремнієвої долини.
Що це за подія і чому вона настільки важлива
Конфлікт розгорнувся навколо того, як SpaceX може використати свої майбутні партії передових чипів для штучного інтелекту, придбані за рахунок великого боргового пакета за участю провідних фінансових гравців, серед яких згадуються Apollo та Goldman Sachs. Для банків ці прискорювачі — не просто обчислювальна потужність, а матеріальна застава під багатомільярдне зобов’язання.
Важливість ситуації виходить далеко за межі однієї компанії або однієї ідеї:
- Зіткнення венчурного візіонерства та банківського ризик-менеджменту: кредиторам важлива ліквідність, контроль і можливість стягнення активу у разі дефолту, тоді як орбітальний запуск фактично переводить фізичний актив у недосяжну зону.
- Масштаб ШІ-інфраструктури: тренування та робота сучасних моделей штучного інтелекту потребують величезних обчислювальних потужностей, енергії та охолодження — і пошук нових майданчиків для дата-центрів став однією з головних тем технологічного ринку.
- Прецедент для боргового ринку: якщо позичальник може залучити десятки мільярдів доларів під «залізо», а потім відправити його на низьку навколоземну орбіту чи далі, стандартні моделі оцінки заставного ризику у великому корпоративному кредитуванні потребуватимуть перегляду.
Яку проблему покликана вирішити концепція космічних дата-центрів
Прихильники ідеї орбітальних обчислювальних вузлів зазвичай апелюють до обмежень наземної інфраструктури: дефіциту електроенергії, навантаження на електромережі, локальних екологічних або земельних обмежень для будівництва гігантських серверних ферм. У теорії космос виглядає як величезний простір для розміщення сонячних батарей та нетрадиційних архітектурних рішень.
Проте на практиці спроба «винести дата-центр у космос» породжує цілу низку системних проблем, які наразі не мають готового та економічно виправданого рішення. За оцінкою критиків і технічних оглядачів, людство ще далеке від того, щоб розв’язати фізичні й інженерні виклики такого підходу у масштабах комерційного ШІ.
Технічна складність: тепло, радіація, зв’язок і «ремонт у космосі»
Навіть якщо відкинути фінансовий бік, перенесення високопродуктивних обчислювальних кластерів на орбіту упирається у жорстку фізику:
- Енергозабезпечення та сонячні масиви: кожному супутнику з потужними ШІ-прискорювачами знадобляться величезні масиви сонячних панелей, щоб стабільно живити обчислювальні модулі та допоміжні системи.
- Охолодження в умовах низької гравітації: на Землі дата-центри відводять колосальні обсяги тепла через повітряні потоки, рідинне охолодження та випарні системи. У космосі відсутня конвекція, тому потрібні спеціалізовані насоси низької гравітації та ефективні радіатори для скидання тепла в інфрачервоному спектрі — інакше чипи перегріються.
- Сонячна радіація та надійність компонентів: космічне випромінювання здатне викликати збої пам’яті, деградацію напівпровідників і вихід електроніки з ладу, що вимагає радіаційної стійкості або резервування, яке ускладнює масштабування найновіших комерційних чипів.
- Обслуговування та логістика: якщо виходить з ладу сервер у земному дата-центрі, інженер замінює модуль на місці. На орбіті «найближчий ІТ-технік знаходиться за цілу планету», тому будь-яка несправність супутника або окремого вузла стає критичною.
- Канали передачі даних і регулювання: передача гігантських масивів навчальних і робочих даних між орбітою та наземними станціями впирається у пропускну спроможність радіо-/оптичних каналів, затримки, погоду та жорстке регуляторне узгодження частот і орбітальних слотів.
Гроші, інвестиції, терміни та вимоги до інфраструктури
У цьому кейсі ключова цифра — $43 млрд боргового пакета, підтриманого пулом великих банків і забезпеченого масивом фізичних ШІ-чіпів. Саме грошова логіка пояснює, чому кредитори б’ють на сполох:
- Оцінка активу для банків: для кредитора чипи на складі або в наземному дата-центрі — це зрозумілий матеріальний актив із потенційною ліквідаційною вартістю у разі проблем у позичальника. За оцінками джерел Financial Times, чипи, відправлені в космос, банки фактично вважали б втраченими.
- Неможливість фізичного вилучення: навіть якщо ракети успішно виведуть апарати на орбіту, у разі дефолту за кредитом на $43 млрд фізично повернути або вилучити ці чипи з космосу було б логістичним кошмаром.
- Терміни та кількість запусків: оскільки масовий вивід важких обчислювальних платформ вимагав би регулярних, багаторазових стартів і створення цілої орбітальної інфраструктури, у банків виникають логічні запитання щодо строків окупності, кількості вильотів і ризиків затримок.
- Інфраструктура «зараз» vs «потім»: зараз основна обчислювальна інфраструктура ШІ зосереджена на Землі біля джерел енергії та магістральних мереж; перехід до орбітальної моделі вимагав би принципово нової інфраструктури, яку ще не відпрацьовано у подібних масштабах.
Хто за цим стоїть, хто підтримує і хто проти
| Сторона / Учасник | Позиція та роль у ситуації | Головні аргументи та мотиви |
| Ілон Маск та команда SpaceX | Ініціатор ідеї космічних ШІ-дата-центрів; після успішного біржового дебюту SpaceX інтерес до концепції лише зріс | Візіонерський погляд на розширення меж інфраструктури та використання можливостей SpaceX у запусках |
| Кредитори пакета на $43 млрд (зокрема Apollo та Goldman Sachs) | Жорстко проти запуску заставних чіпів у космос; намагалися обмежити або заблокувати таку можливість | Захист застави під кредит на $43 млрд; побоювання, що космічні чипи фактично втрачені і їх неможливо вилучити при дефолті |
| Технічні скептики та галузеві оглядачі | Критично оцінюють реалістичність найближчим часом | Проблеми охолодження в низькій гравітації, радіація, складність передачі даних, регулювання та відсутність сервісу на орбіті |
За даними Financial Times, у ранішому проєкті кредитних умов навіть фігурували формулювання, які дозволяли банкам юридично оскаржувати спроби реалізувати космічні плани щодо цих активів, хоча остаточні параметри фінальної угоди за участю Apollo і Goldman Sachs публічно не розкривалися.
Ще у 2023 році ринок уважно стежив за стрімкою капіталізацією компанії під час внутрішніх угод — наприклад, коли вартість SpaceX підскочила до $180 млрд на тлі тендера.
Висновки редакції
Історія навколо спроб кредиторів утримати ШІ-чіпи на землі чудово ілюструє головну напругу сучасного великого бізнесу: між швидкістю технологічних фантазій і жорсткою реальністю фінансових зобов’язань. Ілон Маск може бачити у космосі наступний логічний горизонт для обчислень та інфраструктури, але банки, які видали $43 млрд, мислять категоріями заставного права, повернення капіталу та керованості ризиків.
Поки орбітальні дата-центри залишаються на стадії сміливих концепцій із серйозними фізичними й логістичними обмеженнями, перемогу в цьому раунді отримує прагматизм. Для ринку це ще один нагадування про те, що навіть найгучніші ідеї в епоху ШІ впираються в конкретні цифри, контракти та відповідальність перед тими, хто надав гроші.